La défaillance d’entreprise survient lorsqu’une entreprise ne peut plus payer à court terme.
Cet état de cessation des paiements mène à l’ouverture d’une procédure par un tribunal de commerce qui peut prononcer à l’encontre de l’entreprise, selon la gravité de la situation, une procédure de sauvegarde, un redressement judiciaire ou une liquidation judiciaire.
1.Les facteurs de la défaillance
Pour mieux comprendre, examinons, d’abord, un tableau de financement qui montre comment se finance une entreprise :
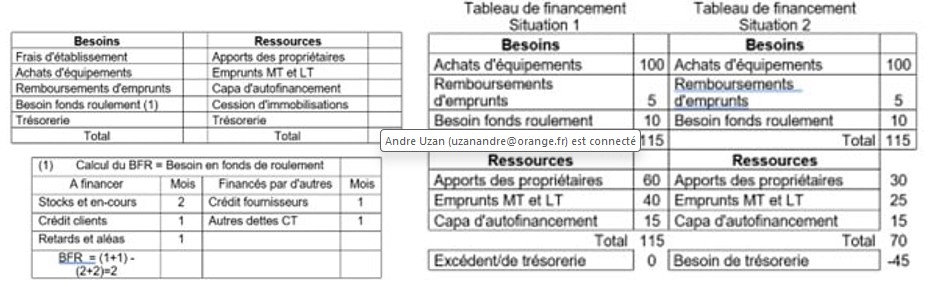
Ses besoins principaux de financements concernent les achats d’équipements, le remboursement des emprunts et le besoin de fonds de roulement (BFR = elle a besoin de 2 mois de CA de stocks, d’accorder 1 mois de CA au crédit client et 1 mois de CA pour les aléas ; le crédit fournisseurs est de 1 mois de CA et les dettes sociales et fiscales =1 mois de CA ; soit un BFR de 2 mois de CA).
Ses ressources principales de financement sont la capacité d’autofinancement (Bénéfice + dotations aux amortissements), les emprunts et les apports des actionnaires.
Parmi les besoins, les postes le plus « sensibles » sont le BFR (aléas divers) et le remboursement d’emprunts (si elle a besoin de beaucoup emprunter par insuffisance de capital social initial ou d’apports des actionnaires)
Parmi les ressources, les postes le plus « sensibles » sont la capacité d’autofinancement et la capacité d’emprunter.
Ainsi, on repère que les sources de défaillances concernent les relations avec les clients et celles avec les banques et actionnaires ; s’ajoute une source permanente de défaillance ; l’absence de prévisions et de réactivité.
Les relations avec les clients.
La perte d’un client important, le ralentissement des ventes, etc. réduisent les ressources ; ils accroissent aussi le BFR parce que les clients en difficulté demandent des délais supplémentaires de paiement et que les stocks augmentent.
Les relations avec les banques.
Si l’entreprise est sous-capitalisée, elle a eu besoin d’emprunter beaucoup et dispose de moins de ressources pour rembourser à l’échéance.
L’absence de prévisions et de réactivité
Il est sûr qu’une entreprise ne peut réussir sans prévision ni réactivité aux changements commerciaux ou autres types de choc.
Les coûts de production doivent être étroitement surveillés ; un tableau de trésorerie peut être tenu et prévu ; un suivi de l’activité des principaux clients est possible, une correction du BFR est possible, les actionnaires peuvent apporter plus de capitaux temporaires en temps utile.
- Les signaux annonciateurs.
Une défaillance d’entreprise n’est jamais soudaine : elle s’annonce par une série de signaux faibles qui sont détectables par toute entreprise normalement organisée.
-Les services commerciaux peuvent observer les clients principaux et les évolutions du marché.
-Les services de production peuvent observer et prévoir l’évolution du BFR.
-Les services financiers peuvent observer et réagir aux anomalies (retards de paiement répétés ; demandes d’allongement des délais ; baisse du chiffre d’affaires ; résultat net négatif ; endettement en hausse, etc.)
-Les services juridiques peuvent suivre les inscriptions de privilèges de priorité ^ris par le Trésor, etc., les modifications de capital social, les changements de dirigeant, etc. chez les clients principaux.
Des corrections peuvent être apportées à ces signes annonciateurs de défaillance…du moins si l’entreprise n’est pas trop fragile, par exemple, trop dépendante d’un client mis en difficulté, trop tributaire des emprunts bancaires, etc.
Une entreprise peut aussi confier une mission de surveillance à l’un des acteurs suivants de surveillance d’entreprises :
Infogreffe est la source de référence ; issue des greffes des tribunaux de commerce, il signale notamment les modifications inscrites au registre du commerce et des sociétés, les nouveaux comptes annuels, les actes déposés, les procédures collectives et les changements affectant l’état d’endettement
Altares – Dun & Bradstreet propose une approche centrée sur l’évaluation du risque de crédit pour directions financières.
Ellisphere et Creditsafe apportent une analyse plus approfondie du risque financier et de la solvabilité.
Pappers et Société.com privilégient un accès simple aux données publiques et une veille personnalisable.
- Les procédures.
Lorsqu’une entreprise est en état de cessation des paiements, plusieurs procédures collectives peuvent être engagées ; d’abord, des procédures amiables pour tenter de redresser la situation ; et, si elles échouent, la liquidation de l’entreprise.
3.1. La prévention amiable des difficultés : mandat ad hoc et conciliation
Ces procédures permettent au dirigeant d’agir avant que les difficultés ne rendent inévitable l’ouverture d’une procédure collective. Elles ont pour objectif de rétablir la trésorerie et de préserver la continuité de l’activité par une négociation confidentielle avec les principaux partenaires de l’entreprise : banques, fournisseurs, bailleurs, organismes fiscaux et sociaux ou investisseurs. Les solutions recherchées peuvent notamment prendre la forme de délais de paiement, de remises de dette, d’un rééchelonnement des concours bancaires, d’un apport de capitaux ou de financements nouveaux.
On distingue deux procédures amiables.
Le mandat ad hoc.
À la demande exclusive du dirigeant, le président du tribunal compétent désigne un mandataire ad hoc et fixe librement sa mission, sa durée et sa rémunération. Aucune durée maximale n’est imposée par la loi. Ce dispositif est particulièrement adapté lorsque l’entreprise n’est pas en cessation des paiements et souhaite traiter rapidement une difficulté circonscrite. Le dirigeant conserve l’intégralité de ses pouvoirs de gestion ; le mandataire l’assiste dans les négociations, sans pouvoir imposer un accord aux créanciers.
La conciliation.
Elle est ouverte lorsque l’entreprise éprouve une difficulté juridique, économique ou financière, avérée ou prévisible, et qu’elle n’est pas en cessation des paiements depuis plus de 45 jours. Saisi par le débiteur, le président du tribunal désigne un conciliateur pour une durée maximale de quatre mois, prorogeable sans que la durée totale excède cinq mois. Le conciliateur facilite la conclusion d’un accord avec les principaux créanciers. L’accord peut être constaté par le président du tribunal : il devient alors exécutoire tout en demeurant confidentiel. Il peut aussi être homologué par le tribunal : cette solution renforce sa sécurité juridique et peut protéger certains apports de trésorerie nouvelle, mais elle fait l’objet d’une publicité.
Déroulement et issue.
Le dirigeant dépose une requête présentant la situation économique, financière, sociale et patrimoniale de l’entreprise, ses besoins de financement et les mesures envisagées. Après la désignation du mandataire ou du conciliateur, un diagnostic est établi, puis les négociations sont engagées. L’accord obtenu précise les concessions et engagements de chaque partie ainsi que les modalités de suivi.
Ces procédures restent volontaires : sauf mécanismes particuliers prévus par la loi, aucun créancier ne peut être contraint d’accepter une remise ou un délai. En cas d’échec ou d’aggravation des difficultés, une procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire peut devenir nécessaire. L’efficacité du dispositif dépend donc largement de la rapidité avec laquelle le dirigeant saisit le tribunal.
3.2 Le redressement judiciaire
Lorsque l’entreprise est en cessation de paiements, la situation est déclarée au tribunal de commerce puis publiée. Il est ainsi possible de vérifier si une entreprise est en procédure collective en consultant le Bulletin officiel des annonces civiles et commerciales (BODACC), l’Annuaire des Entreprises, ou le Portail de la publicité légale des entreprises (PPLE).
Le dépôt de bilan est effectué par le dirigeant de l’entreprise défaillante. Cette déclaration de cessation des paiements doit être effectuée dans un délai maximum de 45 jours après la constatation de la défaillance sous peine d’une interdiction de gérer. Le dirigeant dépose un formulaire de cessation des paiements (Cerfa n° 10530) auprès du tribunal compétent et choisit entre redressement ou liquidation judiciaire. Le tribunal ouvre ensuite la procédure collective adaptée.
Le redressement judiciaire est une procédure destinée à permettre la poursuite de l’activité de l’entreprise défaillante, ainsi que le maintien de l’emploi et l’apurement du passif grâce à un étalement du paiement des dettes. Elle est ouverte à toute entreprise en cessation des paiements, mais dont le redressement est jugé possible.
Les principales étapes de la procédure sont les suivantes :
–Ouverture de la procédure : le dirigeant dépose une déclaration de cessation des paiements auprès du tribunal compétent. Le tribunal peut également être saisi par un créancier ou se saisir d’office.
-Période d’observation : d’une durée maximale est de six mois, elle est renouvelable une fois ou deux, cette période vise à évaluer la situation économique et sociale de l’entreprise. Un administrateur judiciaire est nommé pour assister le dirigeant dans la gestion et élaborer un projet de plan en accord avec les créanciers.
-Élaboration du plan de redressement : à l’issue de la période d’observation, un plan de redressement est proposé, prévoyant les mesures nécessaires pour assurer la pérennité de l’entreprise et l’apurement du passif.
–Exécution du plan : si le plan est adopté par le tribunal, l’entreprise doit le mettre en œuvre sous le contrôle des organes de la procédure (administrateur judiciaire et commissaire à l’exécution du plan).
Le redressement judiciaire permet ainsi à l’entreprise de continuer son activité tout en rééchelonnant ses dettes.
Si le redressement échoue une conversion en liquidation judiciaire peut être prononcée.
3.4. La liquidation judiciaire
La liquidation judiciaire est une procédure attestant de la défaillance d’entreprise de manière définitive. Elle est destinée à mettre fin à l’activité de celle-ci, en en vendant son patrimoine pour apurer son passif. Elle est ouverte lorsque l’entreprise est en cessation de paiements et que le redressement est manifestement impossible.
Les principales étapes de la procédure sont les suivantes :
-Ouverture de la procédure : le tribunal prononce la liquidation judiciaire et nomme un liquidateur chargé de réaliser les actifs de l’entreprise.
-Réalisation de l’actif : le liquidateur procède à la vente des biens de l’entreprise afin de dégager des fonds pour payer les créanciers.
-Apurement du passif : les sommes recueillies sont réparties entre les créanciers selon l’ordre des privilèges.
-Clôture de la procédure : une fois les opérations de liquidation terminées, le tribunal prononce la clôture de la procédure même si tous les créanciers n’ont pu être désintéressés en intégralité.
La liquidation judiciaire entraîne la dissolution de l’entreprise et la cessation de son activité. Les créanciers ne peuvent plus exercer de poursuites individuelles pour le recouvrement de leurs créances.
- Les conséquences pour les créanciers ?
La défaillance d’une entreprise et l’ouverture d’une procédure collective entraînent des répercussions importantes sur ses créanciers :
-interdiction du paiement des créances antérieures ;
-suspension des poursuites individuelles ;
-déclaration de créances ;
-paiement selon l’ordre des privilèges ;
-délais de paiement et risque de perte des créances.
-Interdiction du paiement des créances antérieures
En cas de défaillance d’entreprise, lorsqu’une procédure collective est ouverte, l’entreprise débitrice ne peut plus payer ses créances antérieures à la date du jugement d’ouverture. En effet, les dettes contractées avant l’ouverture de la procédure sont gelées pour préserver un traitement égalitaire entre les créanciers.
Suspension des poursuites individuelles
Dès l’ouverture d’une procédure collective, les créanciers ne peuvent plus engager ou poursuivre des actions en justice à l’encontre de l’entreprise défaillante pour obtenir le paiement de leurs créances antérieures. Les poursuites individuelles sont suspendues.
Cette suspension vise à préserver les chances de chaque créancier d’être payé, et à éviter le démantèlement du patrimoine de l’entreprise en difficulté.
Déclaration de créances
Par ailleurs, pour qu’une créance soit prise en compte dans la procédure et dans le plan de redressement qui en découle, le créancier a l’obligation d’effectuer une déclaration de créance auprès du mandataire judiciaire.
Il est essentiel que le créancier se montre extrêmement diligent dans sa déclaration de créance, car toute erreur ou oubli peuvent le conduire à être exclu de la procédure et à ne jamais recouvrer sa créance.
Les créanciers bénéficiant d’un privilège (voir ci-dessous) sont informés de la défaillance de l’entreprise par le mandataire judiciaire. Les créanciers sans privilège doivent se renseigner seuls sur la situation de leur débiteur.
Remboursements selon l’ordre des privilèges
Lors d’une procédure collective, les créanciers ne sont pas tous remboursés de la même manière. Le droit commercial prévoit un ordre de priorité pour l’apurement du passif :
-Les créances salariales : les salariés sont les premiers à être indemnisés via le régime de garantie des salaires (AGS).
-Les créances fiscales et sociales : l’administration fiscale et les organismes sociaux (URSSAF, caisses de retraite) ont un rang privilégié.
-Les créanciers bénéficiant d’une sûreté : les titulaires d’une sûreté réelle (hypothèque, gage, nantissement) sont payés en fonction de la valeur des actifs concernés. Ceux qui profitent d’une clause de réserve de propriété peuvent récupérer leur bien.
-Les créanciers sans garantie : il s’agit des fournisseurs, prestataires et autres créanciers ordinaires, qui ne disposent d’aucune garantie particulière et sont payés en dernier, selon les fonds restants.
Délais de paiement et risque de perte des créances
La défaillance de l’entreprise augmente pour les créanciers le risque de ne pas être remboursés. Le risque diffère selon la situation de l’entreprise, selon le privilège et le rang des créanciers mais aussi selon le type de procédure collective qui est ouverte.
En cas de redressement judiciaire, le tribunal peut imposer un étalement des paiements ou une réduction du montant des dettes dans le cadre du plan de continuation. Si un plan de redressement est adopté, les dettes sont échelonnées sur plusieurs années. Les créanciers doivent alors accepter ces conditions pour espérer récupérer une partie de leurs créances.
Dans le cadre d’une liquidation judiciaire, les chances de recouvrement des créances sont souvent faibles. La vente des actifs ne permet généralement pas de couvrir l’ensemble du passif, et les créanciers sans garantie peuvent ne rien récupérer.
Sources : https://www.coursera.org/learn/introduction-to-sales-foundations-for-success/home/module/1
Autres articles sur le même thème :
https://outilspourdiriger.fr/lentreprise-aussi-peut-mourir/
Aucune reproduction ne peut être faite de cet article sans l’autorisation expresse de l’auteur A. Uzan. 15/11/2026