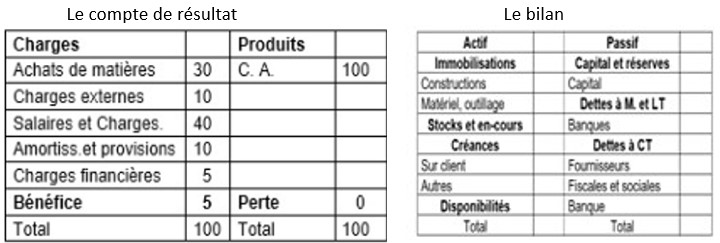
La gestion financière de l’entreprise vise à faire comprendre comment l’entreprise se procure des ressources financières et comment elle les utilise pour réaliser un bénéfice. On admettra qu’il s’agit d’une société par action et on révisera les notions de Compte d’exploitation et de Bilan. (https://outilspourdiriger.fr/analyser-les-resultats-dentreprise/)
Rappels ; Le compte de résultats recense les recettes, dépenses, amortissements et provisions relatifs au fonctionnement d’une période (mois, trimestre, an) et révèle la valeur du bénéfice réalisé ou de la perte. Le bilan évalue les actifs que l’entreprise possède à l’issue d’une période et les sources de financement de ces actifs
- Les ressources financières qu’elle se procure
On distingue 4 types de ressources
1.1. La ressource déterminante : le bénéfice.
C’est le résultat bénéficiaire du compte de résultat. C’est, en fait, un flux de ressources qui est totalisé en fin d’exercice comptable. Ici, par exemple, il est de 5% du CA.
Ce n’est pas la première ressource mais ce sera toujours la plus importante.
1.2. Les apports des actionnaires = capital et réserves.
La première de ces ressources est constituée par les apports des actionnaires et constituent le Capital de l’entreprise.
La valeur initiale de ce capital va dépendre de plusieurs facteurs :
-des dépenses que l’entreprise doit faire jusqu’à l’obtention de ses premières recettes (prévisions pré-création) ;
-de la probabilité d’obtenir un emprunt bancaire ;
-de la capacité des actionnaires de faire des avances en comptes courants (prêts à la société donnant lieu à intérêts).
Cette valeur initiale du capital va varier : s’accroitre des bénéfices non distribués (réserves) ou des accroissements de capital (nouvelles souscriptions) ou se réduire par réduction de capital.
1.3. Les dettes à long et moyen termes.
Les dettes à long et moyen termes sont des emprunts remboursables sur plus d’un an, principalement des emprunts bancaires.
1.4. Les dettes à court terme
Elles doivent être réglées dans l’année. Ce sont généralement des dettes à l’égard des fournisseurs, du fisc, de la Sécurité sociales, des banques (crédit de trésorerie) etc.
- Les ressources financières qu’elle engage.
On distingue 2 types d’engagement principaux.
2.1. Les engagements pour son équipement ou immobilisations.
Il s’agit de la construction de ses locaux et de l’achat de ses moyens techniques de produire. (Voir bilan).
Il y a des engagements initiaux puis l’entreprise peut accroître ou moderniser ses équipements par des investissements ou les réduire par des ventes ou autres moyens.
2.2. Les engagements pour son fonctionnement.
On en trouve la liste dans les charges du Compte de résultat dont il faut exclure :
-les amortissements : évaluation de la perte de valeur d’une immobilisation du fait de son usure physique ou de son obsolescence. Ce qui corrige l’évaluation des immobilisations, permet de prendre en compte la « consommation » d’équipement parmi les charges mais ne provoque aucun engagement financier.
-les provisions : estimation de la valeur des charges probables qu’une entreprise aura à supporter dans un avenir proche (pensions, restructurations, impôt, etc.) ce qui figure au passif du bilan.
- Le lien entre engagement de ressources et résultat bénéficiaire.
L’entreprise engage des ressources pour produire du bénéfice et financer les types de résultats suivants :
-distribution de dividendes aux actionnaires ;
-mise en réserve de ressources (précaution) ;
-accroissement de la valeur boursière de l’entreprise la rendant plus attractive aux souscripteurs ;
-financement de la modernisation et/ou de l’accroissement de son équipement ;
-financement de l’accroissement de qualité de ses produits, de la baisse de ses prix, de la création d’offres nouvelles ;
-financement de la formation et/ou de l’accroissement de son personnel ;
-financement de l’accroissement de sa notoriété et de sa puissance commerciale, etc.
On sait que la mission, la raison d’être, de l’entreprise fait l’objet de controverses diverses (voir https://outilspourdiriger.fr/la-raison-detre-dune-entreprise/
- La prévision – détermination des postes comptables.
Avant la création comme avant le début d’un nouvel exercice, les prévisions sont indispensables pour évaluer les principaux postes comptables et prendre les décisions en matière de ressources financières.
4.1. Les deux prévisions – déterminations les plus importantes, les plus lourdes de conséquences.
Elles concernent le nombre probable de clients et les immobilisations.
Des études approfondies sont nécessaires pour évaluer la clientèle probable, la capacité de vendre, et cette évaluation est la base de la détermination des équipements nécessaires. Il s’agit là de deux types de décisions difficiles à corriger en cas d’erreur.
4.2. La prévision – détermination du résultat du Compte de résultat.
Les postes du compte de résultat autres que la clientèle sont plus faciles à évaluer et surtout à modifier, adapter.
Les prix des produits de la concurrence sont de bons indicateurs des prix à retenir. La décision doit concerner l’écart de prix possible (prix de lancement, prix sélectifs, etc.).
Les autres postes sont bien connus du manager.
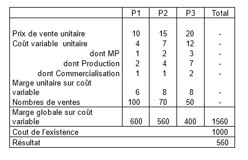
Pour faire des prévisions, des simulations du compte de résultat, et prendre des décisions, la méthode suivante est très utile comme le montre le tableau suivant : (https://outilspourdiriger.fr/outils-comptables-pour-managers/ )
Les charges du compte de résultat sont difficiles à utiliser en raison de leur complexité.
On peut simplifier et faire facilement des simulations si on segmente les charges selon le lien avec le volume d’activité ; certaines charges restent globalement fixes (coût de l’existence) pendant un période, par exemple un exercice, d’autres sont variables avec l’activité.
L’avantage de cette segmentation est qu’alors la charge variable globale peut être considérée comme fixe à l’unité.
Et si la fixation des prix utilise la marge sur coût variable (pratique courante) le tableau ci-dessus montre comment faire la prévision.
4.3 La prévision – détermination des autres postes comptables.
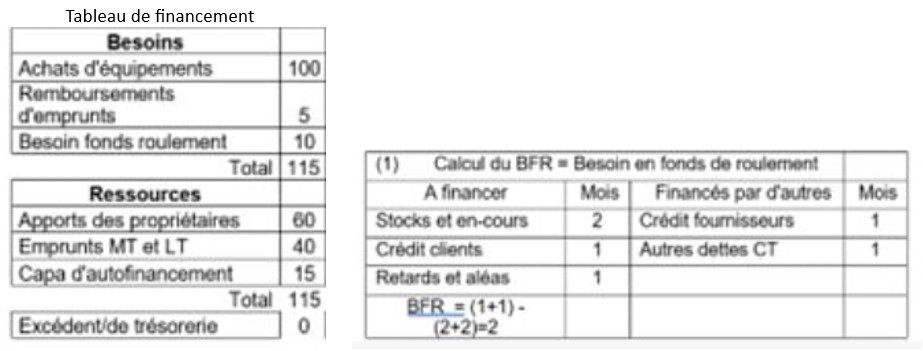
L’outils à utiliser est, ici, le tableau de financement prévisionnel qui récence les évaluations des besoins et des éventuels excédents de ressources financières. (https://outilspourdiriger.fr/analyser-les-resultats-dentreprise/)
4.3.1. Le capital social.
Le capital social initial doit faire l’objet d’un choix entre sécurité (contre la défaillance de trésorerie) et rentabilité (minimisation du financement propre). Il doit être suffisamment élevé pour financer le démarrage ou la poursuite de l’activité et absorber les premiers décalages de trésorerie ; et il doit tenir compte des autres ressources financières certaines.
La formule de calcul pourrait être : financement des équipements + dépenses de lancement ou de promotion + BFR + trésorerie de sécurité MOINS ressources certaines hors capital (emprunts accordés, les subventions notifiées et les avances en comptes courants d’associés effectivement prévues, etc.)
4.3.2. Rapport capital -réserves.
Le rapport capital – réserves dépend de la capacité de faire des bénéfices et de la nécessité de ne pas tous les distribuer (prudence, préparation de projet d’investissement etc.).
4.3.3. Le Besoin en fonds de roulement (BFR).
Généralement, l’entreprise doit financer des stocks de matières ou de produits et, éventuellement, accorder des délais de paiement aux clients. En revanche, elle peut bénéficier de délais de paiement venant de ses fournisseurs ou du fisc ou de la sécurité sociale etc.
Comme le montre le tableau ci-dessus, le BFR est le solde de ces opérations. On peut le calculer ainsi : si l’entreprise a 2 mois de CA de stocks, 1 mois de CA de crédit clients et un mois de CA de divers (soit 4 mois de CA) et que ses fournisseurs et créanciers lui accordent 2 mois de crédit, le BFR sera égal à 2 mois de CA.
- La rentabilité d’un projet.
5.1. Les calculs les plus simples sont les suivants :
Le taux de rentabilité = Gains nets du projet (recettes générées -coûts engagés) / investissement = x%.
Le délai de récupération de son investissement = investissement / flux annuel de gains nets = x années ou mois etc.
Plus le délai est court, plus l’investissement est rentable.
Mais les flux financiers utilisés ont été collectés ou engagés à des dates différentes et on sait que X euros à recevoir demain valent moins que X euros reçus aujourd’hui : 1 euro placé à 10 % = 1*1.10=1,10 euros au bout d’un an ; 1 euro qui sera gagné dans un an vaut = 1/1.10= 0.91 euros aujourd’hui. C’est l’actualisation.
C’est pourquoi on utilise la valeur actualisée nette d’un projet (VAN).
5.2. La valeur actualisée nette d’un projet (VAN)
La VAN est la somme des flux de trésorerie futurs libres de charges qui sera probablement dégagée par le projet.
L’entrée de trésorerie du projet est simplement son revenu d’exploitation propre.
Les sorties de trésorerie sont les dépenses en capital, les dépenses d’exploitation (sans tenir compte des dotations aux amortissements) et les impôts.
Les flux nets doivent être actualisée à un taux choisi et on retient généralement le taux d’intérêt par action versé aux actionnaires (taux de dividende par action).
Ainsi, si le flux de trésorerie nette est de 100 et que le taux d’intérêt est de 5%, l’actualisation sera égale à 100/1.05=95
Un exemple simple
Le projet est un investissement initial de : 100 000 €
On estime qu’il procurera un flux de trésorerie de 40 000 €/an pendant 3 ans
On retient le taux d’actualisation de 10 %
Le flux de l’année 1 = 40 000 / 1,10 = 36 364.
Le flux de l’année 2 = 40 000 / (1,1*1,1) =1,21 = 33 058
Le flux de l’année 3 = 40 000 / (1.1*1.1*101=1,33 = 30 053
Le projet n’est pas rentable au taux d’intérêt de 10 %. Il peut le devenir à un taux plus faible.
Un Exemple complet sur 5 ans
Une entreprise envisage d’investir 100 000 € dans un nouvel équipement et générer des flux nets de trésorerie pendant cinq ans. On retient le taux d’actualisation de 8 % et aucune valeur résiduelle n’est supposée se trouver à la fin de la cinquième année.
| Année | Flux net (€) | Coefficient à 8 % | Flux actualisé (€) | Flux cumulé non actualisé (€) |
| 0 | −100 000 | 1,0000 | −100 000 | −100 000 |
| 1 | 25 000 | 0,9259 | 23 148 | −75 000 |
| 2 | 28 000 | 0,8573 | 24 005 | −47 000 |
| 3 | 30 000 | 0,7938 | 23 815 | −17 000 |
| 4 | 32 000 | 0,7350 | 23 519 | 15 000 |
| 75 | 35 000 | 0,6806 | 23 821 | 50 000 |
| Total | 150 000 | — | 118 308 | 50 000 |
La première colonne indique le flux sortant (-100000) puis les flux entrants par année (25.000, etc.).
La deuxième colonne donne les taux d’actualisation à appliquer par année (0.9259 pour l’année 1)
La troisième colonne donne les flux entrants actualisées par année et le total est de de 118308 euros =
La VAN = 118.308 -100000= 18.308
Selon les hypothèses retenues, le projet peut donc être considéré comme rentable.
La formule de calcul est la suivante :
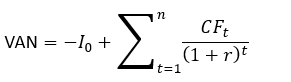
- Io= investissement initial ;
- CFt: flux net de trésorerie de l’année ;
- r: taux d’actualisation ou coût du capital;
- n : durée du projet.
Le projet est financièrement rentable si la VAN est sup à 0.
Sources ; diverses.
Autres articles sur le même thème
https://outilspourdiriger.fr/calculer-la-van-dun-projet-dinvestissement/
https://outilspourdiriger.fr/evaluer-la-rentabilite-dun-projet/
https://outilspourdiriger.fr/analyser-les-resultats-dentreprise/
Aucune reproduction ne peut être faite de cet article sans l’autorisation expresse de l’auteur A. Uzan. 25/10/2026